
দেশের ব্যাংক খাতে ক্রমবর্ধমান খেলাপি ঋণ কমাতে স্বল্প, মধ্য ও দীর্ঘমেয়াদি পরিকল্পনা হাতে নিয়েছে বাংলাদেশ ব্যাংক। এক বছরের মধ্যে বাস্তবায়নের জন্য স্বল্পমেয়াদি, দুই থেকে তিন বছরের জন্য মধ্যমেয়াদি এবং চার থেকে পাঁচ বছরের জন্য দীর্ঘমেয়াদি পরিকল্পনা করা হয়েছে। এসব পরিকল্পনার আওতায় উচ্চ খেলাপি ঋণের ব্যাংকগুলোর ওপর নজরদারি বাড়ানো, ঋণ আদায়ে সুনির্দিষ্ট কর্মপরিকল্পনা, নতুন প্রভিশন ব্যবস্থা চালু এবং বড় অঙ্কের অর্থায়নে ব্যাংকঋণের পরিবর্তে বন্ড ব্যবহারের উদ্যোগ নেওয়া হবে।
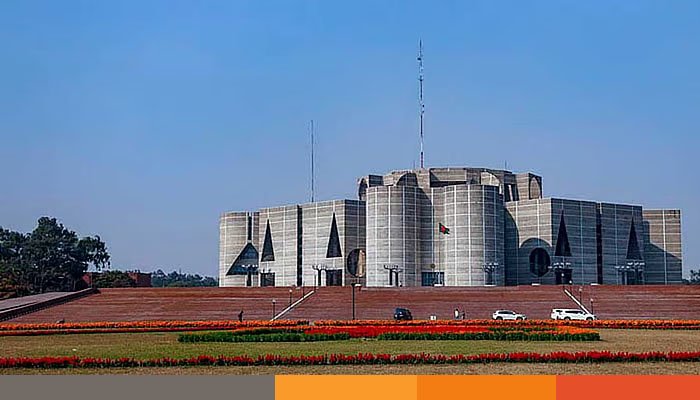
রোববার জাতীয় সংসদের অর্থ মন্ত্রণালয় সম্পর্কিত স্থায়ী কমিটির চতুর্থ বৈঠকে বাংলাদেশ ব্যাংকের উপস্থাপন করা কার্যপত্রে এসব পরিকল্পনার কথা তুলে ধরা হয়। সংসদ ভবনে অনুষ্ঠিত বৈঠকে কমিটির সভাপতি মুশফিকুর রহমান সভাপতিত্ব করেন।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে দেশের ৬১টি তফসিলি ব্যাংকের মোট ঋণের পরিমাণ দাঁড়িয়েছে ১৮ লাখ ৫০ হাজার ৫৯৪ কোটি টাকা। এর মধ্যে শ্রেণিকৃত ঋণ ছিল ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। একই সময়ে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৮১ হাজার ২৩৭ কোটি টাকা। মোট ঋণের বিপরীতে খেলাপি ঋণের হার ৩১ দশমিক ৪১ শতাংশ।
এর আগে মার্চ শেষে খেলাপি ঋণের পরিমাণ ছিল ৫ লাখ ৬৪ হাজার ১০৫ কোটি টাকা। ফলে মাত্র তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ১৩২ কোটি টাকা। ব্যাংক খাতে খেলাপি ঋণের এই উচ্চ হার নিয়ে উদ্বেগের মধ্যে তা কমাতে কেন্দ্রীয় ব্যাংক নতুন করে সময়ভিত্তিক পরিকল্পনা নিয়েছে।
বাংলাদেশ ব্যাংকের স্বল্পমেয়াদি পরিকল্পনার অন্যতম প্রধান উদ্যোগ হলো বেশি খেলাপি ঋণ থাকা ব্যাংকগুলোর ওপর নিবিড় নজরদারি। যেসব ব্যাংকের শ্রেণিকৃত ঋণের হার ১০ শতাংশের বেশি, সেসব ব্যাংকের ঊর্ধ্বতন ব্যবস্থাপনা দলের সঙ্গে প্রতি তিন মাসে আলোচনা করবে কেন্দ্রীয় ব্যাংক।
এসব বৈঠকে ব্যাংকগুলোর ঋণ আদায়ের ক্ষেত্রে কী ধরনের বাধা রয়েছে, তা চিহ্নিত করা হবে। একই সঙ্গে ব্যাংকগুলোকে সুনির্দিষ্ট কর্মপরিকল্পনা তৈরি করতে হবে। সেই পরিকল্পনা অনুযায়ী ঋণ আদায়ের অগ্রগতিও নিয়মিত পর্যালোচনা করবে বাংলাদেশ ব্যাংক।
এ ছাড়া প্রতিটি ব্যাংকার্স সভায় ব্যাংকগুলোর শীর্ষ ২০ খেলাপি বা শ্রেণিকৃত ঋণ আদায়ের অগ্রগতি নিয়ে আলোচনা করার পরিকল্পনা রয়েছে। এর মাধ্যমে বড় অঙ্কের খেলাপি ঋণ আদায়ে ব্যাংকগুলোর ওপর নিয়মিত চাপ ও নজরদারি বাড়াতে চায় কেন্দ্রীয় ব্যাংক।
উচ্চ খেলাপি ঋণ থাকা ব্যাংকগুলোর জন্য ‘এনপিএল রেজল্যুশন স্ট্র্যাটেজি’ বা খেলাপি ঋণ ব্যবস্থাপনা কৌশল সংক্রান্ত পৃথক নির্দেশিকা প্রণয়নের পরিকল্পনাও রয়েছে। পাশাপাশি বিদ্যমান ক্রেডিট রিস্ক ম্যানেজমেন্ট গাইডলাইন হালনাগাদ করা হবে।
মধ্যমেয়াদি পরিকল্পনার আওতায় ব্যাংকের ঋণ শ্রেণিকরণ ও প্রভিশন ব্যবস্থায় পরিবর্তন আনার উদ্যোগ নেওয়া হয়েছে। আন্তর্জাতিক আর্থিক প্রতিবেদনের মানদণ্ড বা আইএফআরএস-৯ অনুযায়ী ‘এক্সপেক্টেড ক্রেডিট লস’ বা সম্ভাব্য ঋণক্ষতির ভিত্তিতে প্রভিশন ব্যবস্থা চালুর পরিকল্পনা করছে বাংলাদেশ ব্যাংক।
বর্তমানে ঋণের মান খারাপ হওয়ার পর তার বিপরীতে প্রভিশন সংরক্ষণের ব্যবস্থা রয়েছে। কিন্তু নতুন ব্যবস্থায় কোনো ঋণ থেকে ভবিষ্যতে সম্ভাব্য কী পরিমাণ ক্ষতি হতে পারে, সেটিও প্রভিশন নির্ধারণের সময় বিবেচনায় নেওয়া হবে।
বাংলাদেশ ব্যাংকের মতে, এই ব্যবস্থা চালু হলে ঋণের সম্ভাব্য ঝুঁকি আগেই চিহ্নিত করা সম্ভব হবে। এতে ব্যাংকগুলোকে ভবিষ্যৎ ঋণক্ষতির জন্য আগেভাগে প্রস্তুতি নেওয়ার সুযোগ তৈরি হবে এবং ব্যাংকের আর্থিক প্রতিবেদনে ঋণের প্রকৃত ঝুঁকি আরও স্পষ্টভাবে প্রতিফলিত হতে পারে।
খেলাপি ঋণ আদায়ের ক্ষেত্রে আদালতের কার্যক্রম দীর্ঘায়িত হওয়াও ব্যাংক খাতের অন্যতম সমস্যা। দীর্ঘমেয়াদি পরিকল্পনায় এ বিষয়টির সমাধানের উদ্যোগ নেওয়া হয়েছে।
বাংলাদেশ ব্যাংক জানিয়েছে, খেলাপি ঋণগ্রহীতারা যাতে রিট আবেদন করে ঋণ আদায় কার্যক্রম দীর্ঘ সময়ের জন্য স্থগিত রাখতে না পারেন, সে বিষয়ে অ্যাটর্নি জেনারেলের সঙ্গে আলোচনা করে প্রয়োজনীয় ব্যবস্থা নেওয়া হবে।
বৈঠক শেষে কমিটির সদস্য জাতীয় নাগরিক পার্টির (এনসিপি) সংসদ সদস্য মো. আবুল হাসনাত অর্থঋণ আদালতের মামলাগুলো দ্রুত নিষ্পত্তির ওপর গুরুত্ব দেন। তার দেওয়া তথ্য অনুযায়ী, অর্থঋণ আদালতে বর্তমানে ৭৪ হাজার ৬৭৯টি মামলা রয়েছে।
তিনি জানান, এসব মামলা দ্রুত নিষ্পত্তির জন্য প্রয়োজনে অ্যাটর্নি জেনারেলের কার্যালয়ের সঙ্গে আলোচনা করে আলাদা বেঞ্চ গঠনের প্রস্তাব দেওয়া হতে পারে। দ্রুত মামলা নিষ্পত্তি হলে ব্যাংকের আটকে থাকা অর্থ আদায়ের সুযোগ বাড়বে বলে সংশ্লিষ্টরা মনে করছেন।
ব্যাংকের ওপর বড় ঋণের চাপ কমাতে দীর্ঘমেয়াদি পরিকল্পনায় বন্ডভিত্তিক অর্থায়নের ওপর গুরুত্ব দিয়েছে বাংলাদেশ ব্যাংক। কোনো প্রতিষ্ঠানকে এক হাজার কোটি টাকার বেশি অর্থায়নের প্রয়োজন হলে ব্যাংকঋণের পরিবর্তে বন্ডের মাধ্যমে অর্থ সংগ্রহের ব্যবস্থা করার নির্দেশনা দেওয়ার পরিকল্পনা রয়েছে।
কেন্দ্রীয় ব্যাংকের এ উদ্যোগ বাস্তবায়িত হলে বড় প্রকল্প বা প্রতিষ্ঠানের অর্থায়নে ব্যাংকনির্ভরতা কমতে পারে। একই সঙ্গে ব্যাংকগুলোর ঋণ দেওয়ার সক্ষমতার ওপর বড় অঙ্কের ঋণের চাপ কমবে এবং পুঁজিবাজারের মাধ্যমে অর্থ সংগ্রহের সুযোগ বাড়বে।
বাংলাদেশ ব্যাংক মনে করছে, বড় অঙ্কের অর্থায়নের ক্ষেত্রে বিকল্প উৎস তৈরি করা গেলে ব্যাংক খাতে ঝুঁকি বণ্টন আরও কার্যকর হতে পারে
খেলাপি ও দুর্বল ঋণ ব্যবস্থাপনার জন্য বেসরকারি খাতে অ্যাসেট ম্যানেজমেন্ট কোম্পানি প্রতিষ্ঠার সুযোগ তৈরির উদ্যোগও নেওয়া হয়েছে। এ ধরনের প্রতিষ্ঠান ব্যাংকের সমস্যাগ্রস্ত সম্পদ বা ঋণ কিনে নিয়ে তা ব্যবস্থাপনা ও আদায়ের কাজ করতে পারবে।
এ লক্ষ্যে ‘ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট অ্যাক্ট, ২০২৬’ প্রণয়নের কাজ চলছে বলে বাংলাদেশ ব্যাংকের কার্যপত্রে উল্লেখ করা হয়েছে।
এই আইনের মাধ্যমে ব্যাংকের ব্যালান্সশিটে দীর্ঘদিন ধরে পড়ে থাকা সমস্যাগ্রস্ত ঋণ ও সম্পদ ব্যবস্থাপনার জন্য একটি প্রাতিষ্ঠানিক কাঠামো তৈরি হতে পারে। এতে ব্যাংকগুলো তাদের মূল ব্যবসা ও নতুন ঋণ বিতরণের দিকে বেশি মনোযোগ দেওয়ার সুযোগ পাবে।
খেলাপি ঋণ আদায় প্রক্রিয়া আরও দ্রুত ও আধুনিক করতে অর্থঋণ আদালত আইন সংশোধনের উদ্যোগও নেওয়া হয়েছে। বাংলাদেশ ব্যাংকের কার্যপত্রে বলা হয়েছে, ঋণ আদায় প্রক্রিয়া আধুনিক করা এবং মামলা দ্রুত নিষ্পত্তির সুযোগ তৈরি করাই এই সংশোধনের মূল লক্ষ্য।
ব্যাংক খাতে খেলাপি ঋণের পরিমাণ যখন মোট ঋণের প্রায় এক-তৃতীয়াংশে পৌঁছেছে, তখন ঋণ আদায় প্রক্রিয়ার গতি বাড়ানোকে গুরুত্বপূর্ণ হিসেবে দেখছে কেন্দ্রীয় ব্যাংক। একই সঙ্গে উচ্চ খেলাপি ঋণের ব্যাংকগুলোর নিয়মিত পর্যালোচনা, বড় ঋণের ক্ষেত্রে বন্ডভিত্তিক অর্থায়ন এবং সম্ভাব্য ঋণক্ষতির ভিত্তিতে প্রভিশন ব্যবস্থা চালুর মতো উদ্যোগ নেওয়া হচ্ছে।
সব মিলিয়ে খেলাপি ঋণ নিয়ন্ত্রণে বাংলাদেশ ব্যাংকের পরিকল্পনায় তাৎক্ষণিক নজরদারি থেকে শুরু করে ব্যাংকিং ব্যবস্থার কাঠামোগত সংস্কার পর্যন্ত একাধিক পদক্ষেপ রয়েছে। স্বল্পমেয়াদে ঋণ আদায় তদারকি, মধ্যমেয়াদে ঝুঁকিভিত্তিক প্রভিশন এবং দীর্ঘমেয়াদে বন্ডভিত্তিক অর্থায়ন, অ্যাসেট ম্যানেজমেন্ট কোম্পানি ও আইন সংস্কারের মাধ্যমে ব্যাংক খাতের ঝুঁকি কমানোর লক্ষ্য নেওয়া হয়েছে।
পড়ুন:আগামী এক বছরের মধ্যে পুঁজিবাজারের চেহারা বদলে যাবে: অর্থমন্ত্রী
ইমি/