
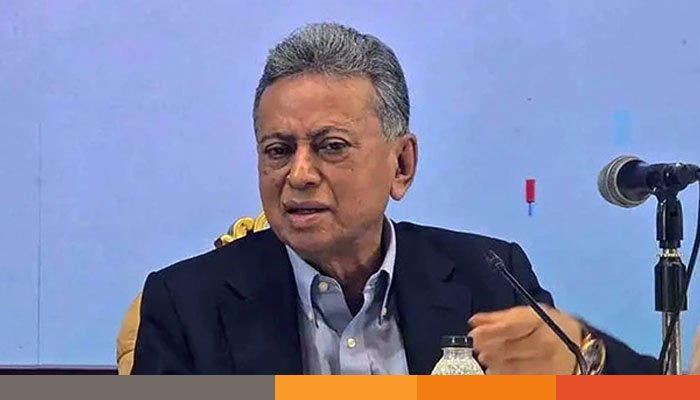
দেশে শিগগিরই ডিজিটাল ব্যাংকের লাইসেন্স দেওয়ার বিষয়টি সরকার গুরুত্বের সঙ্গে বিবেচনা করছে বলে জানিয়েছেন অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী। তিনি বলেছেন, ডিজিটাল ব্যাংকিং দেশের ডিজিটাল অর্থনীতি ও আর্থিক অন্তর্ভুক্তির অন্যতম প্রধান অংশ হয়ে উঠবে। তবে এই ব্যবস্থা চালুর আগে সাইবার নিরাপত্তা, ডিজিটাল অবকাঠামো এবং ক্রেডিট তথ্য ব্যবস্থাপনায় প্রয়োজনীয় সক্ষমতা নিশ্চিত করার ওপর গুরুত্ব দেওয়া হচ্ছে।
শনিবার (১৯ সেপ্টেম্বর) রাজধানীর একটি হোটেলে পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার (পিপিআরসি) আয়োজিত ‘ফাইন্যান্সিয়াল ইনক্লুশন: পলিসি গোলস, ট্রানজেকশনস ইকোলজি অ্যান্ড সাসটেইনেবল রোডম্যাপ’ শীর্ষক সংলাপে প্রধান অতিথির বক্তব্যে তিনি এসব কথা বলেন। অনুষ্ঠানে বিভিন্ন খাতের প্রতিনিধি, অর্থনীতিবিদ, আর্থিক সেবাদাতা প্রতিষ্ঠান ও সংশ্লিষ্ট অংশীজনেরা উপস্থিত ছিলেন।
অর্থমন্ত্রী বলেন, ‘ডিজিটাল ব্যাংকিং খুব শিগগিরই হতে যাচ্ছে।’ তাঁর মতে, দেশের ডিজিটাল অর্থনীতি সম্প্রসারণ এবং ব্যাংকিং সেবার বাইরে থাকা জনগোষ্ঠীকে আর্থিক ব্যবস্থার আওতায় আনতে ডিজিটাল ব্যাংকিং গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
তিনি বলেন, ডিজিটাল ব্যাংকিংকে শুধু একটি আলাদা ব্যাংকিং সেবা হিসেবে দেখলে হবে না। এর সঙ্গে নিরবচ্ছিন্ন ইন্টারনেট সংযোগ, ডিজিটাল পেমেন্ট ব্যবস্থা এবং ব্যাংকিং সেবার সমন্বিত একটি ইকোসিস্টেম গড়ে তোলা প্রয়োজন। এ কারণে ডিজিটাল ব্যাংকিং বিস্তারের আগে প্রয়োজনীয় ডিজিটাল অবকাঠামো নিশ্চিত করার ওপর গুরুত্ব দেওয়া হচ্ছে।
অর্থমন্ত্রী বলেন, ডিজিটাল ব্যাংকিংয়ের মাধ্যমে প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে থাকা নিম্ন আয়ের পরিবার, কৃষক ও প্রান্তিক জনগোষ্ঠীর কাছে আর্থিক সেবা পৌঁছে দেওয়া সম্ভব হতে পারে। সরকারি সহায়তার অর্থ সরাসরি মানুষের কাছে পৌঁছানোর ফলে ব্যাংক হিসাব খোলার প্রবণতাও বাড়ছে বলে উল্লেখ করেন তিনি।
উদাহরণ হিসেবে তিনি ফ্যামিলি কার্ড ও ফারমার্স কার্ডের কথা তুলে ধরেন। তাঁর মতে, সরকারি সহায়তার অর্থ সরাসরি পাওয়ার সুযোগ তৈরি হওয়ায় অনেক গৃহিণী নতুন ব্যাংক হিসাব খুলছেন। একইভাবে কৃষকদের মধ্যেও ব্যাংক হিসাব খোলার আগ্রহ তৈরি হচ্ছে।
তিনি বলেন, মানুষ যখন কোনো প্রথাগত ব্যবস্থার মাধ্যমে অর্থ পাওয়ার সুযোগ পায়, তখন ব্যাংকিং ব্যবস্থায় যুক্ত হওয়ার ক্ষেত্রে এক ধরনের প্রণোদনা তৈরি হয়। এই প্রক্রিয়াকে কাজে লাগিয়ে আর্থিক অন্তর্ভুক্তির পরিধি আরও বাড়ানো সম্ভব বলে মনে করেন তিনি।
ডিজিটাল ব্যাংকিং চালুর ক্ষেত্রে সাইবার নিরাপত্তাকে গুরুত্বপূর্ণ বিষয় হিসেবে দেখছেন নীতিনির্ধারকেরা। একই সঙ্গে উন্নত ডিজিটাল অবকাঠামো এবং ক্রেডিট তথ্যের সঠিক সমন্বয়ের প্রয়োজনীয়তার কথাও তুলে ধরা হয়েছে।
ডিজিটাল ব্যাংকিংয়ের পরিধি বাড়লে গ্রাহকদের বড় একটি অংশ শাখাভিত্তিক ব্যাংকিংয়ের বাইরে থেকে আর্থিক সেবা গ্রহণ করতে পারবেন। তবে এর জন্য নির্ভরযোগ্য ইন্টারনেট, নিরাপদ ডিজিটাল লেনদেন এবং বিভিন্ন আর্থিক প্ল্যাটফর্মের মধ্যে কার্যকর সংযোগ প্রয়োজন হবে বলে আলোচনায় উঠে আসে।
সংলাপে বাংলা কিউআর ব্যবস্থার অপব্যবহার নিয়েও আলোচনা হয়। অংশগ্রহণকারীরা সর্বনিম্ন মার্চেন্ট ডিসকাউন্ট রেট (এমডিআর) ও ইন্টারচেঞ্জ রিইম্বার্সমেন্ট ফি (আইআরএফ) তুলে দেওয়ার প্রভাবের বিষয়টি তুলে ধরেন। তাঁদের মতে, এর ফলে মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস) প্রতিষ্ঠানগুলোর ব্যবসায়িক কাঠামোয় চাপ তৈরি হয়েছে।
অংশগ্রহণকারীরা আরও বলেন, চার্জমুক্ত পেমেন্ট ব্যবস্থার সুযোগ নিয়ে কিছু এজেন্ট এমএফএসের অর্থ ব্যাংকিং চ্যানেলে স্থানান্তর করছেন। এ ধরনের লেনদেন বন্ধে কার্যকর নজরদারি প্রয়োজন। এ নিয়ে সাম্প্রতিক সময়েও বাংলা কিউআর ব্যবস্থার অপব্যবহার এবং লেনদেনের প্রকৃত ধরন নিয়ে উদ্বেগ প্রকাশ করা হয়েছে।
ডিজিটাল লেনদেনে মার্চেন্ট ডিসকাউন্ট রেট বা এমডিআর হলো মার্চেন্টের পক্ষ থেকে ব্যাংক ও পেমেন্ট সার্ভিস প্রোভাইডারকে দেওয়া ফি। অন্যদিকে আইআরএফ আন্তঃপ্রতিষ্ঠানভিত্তিক একটি সার্ভিস চার্জ। অংশগ্রহণকারীদের আশঙ্কা, এসব ফি শূন্য রাখা হলে এমএফএস প্রতিষ্ঠানগুলোকে অন্য সেবার চার্জ বাড়ানোর চাপ তৈরি হতে পারে, যা আর্থিক অন্তর্ভুক্তির লক্ষ্যকে প্রভাবিত করতে পারে।
অনুষ্ঠানে বাংলাদেশ ব্যাংকের সাবেক গভর্নর আহসান এইচ মনসুর বলেন, বাংলা কিউআর এমন একটি ব্যবস্থা, যা গ্রহণ করা প্রয়োজন। তবে একই সঙ্গে এর অপব্যবহার ঠেকাতে হবে। তাঁর মতে, ডিজিটাল আর্থিক ব্যবস্থার টেকসই বিকাশের জন্য একাধিক ধাপে বিভিন্ন সমস্যা সমাধান করতে হবে।
তিনি একটি অভিন্ন জাতীয় কিউআর স্ট্যান্ডার্ডের প্রয়োজনীয়তার কথাও তুলে ধরেন। তাঁর মতে, এমন একটি ব্যবস্থা থাকা দরকার, যা বিভিন্ন প্রতিষ্ঠান ও গ্রাহক ব্যবহার করতে পারেন। একই সঙ্গে স্মার্টফোননির্ভরতার বিষয়টিও বিবেচনায় নেওয়া প্রয়োজন বলে তিনি উল্লেখ করেন।
ডিজিটাল ব্যাংকিং খাতের অগ্রগতি নিয়েও মন্তব্য করেন আহসান এইচ মনসুর। তিনি বলেন, তাঁর সময়ে ডিজিটাল ব্যাংকের জন্য প্রয়োজনীয় মানদণ্ড, তালিকা ও প্রক্রিয়া নির্ধারণের কাজ করা হয়েছিল। তবে পরবর্তী সময়ে এ উদ্যোগ আর এগোয়নি বলে তিনি উল্লেখ করেন।
পিপিআরসির নির্বাহী চেয়ারম্যান হোসেন জিল্লুর রহমান বলেন, বাংলা কিউআর বাস্তবায়নে একটি টেকসই রোডম্যাপ প্রয়োজন। এই রোডম্যাপ তৈরির ক্ষেত্রে সংশ্লিষ্ট সব অংশীজনের মতামতকে গুরুত্ব দিতে হবে।
তিনি বলেন, ডিজিটাল আর্থিক ব্যবস্থার উন্নয়নে শুধু বাংলা কিউআর বা ডিজিটাল ব্যাংকিং নয়, এর সঙ্গে সম্পর্কিত অন্যান্য ক্ষেত্রেও সমন্বিতভাবে কাজ করতে হবে। অংশীজনেরা পুরো প্রক্রিয়ায় যুক্ত হয়ে নিজেদের মতামত ও অভিজ্ঞতা দিতে আগ্রহী বলেও উল্লেখ করেন তিনি।
সংলাপে উঠে আসা আলোচনায় ডিজিটাল ব্যাংকিং, বাংলা কিউআর, এমএফএস, ডিজিটাল পেমেন্ট, সাইবার নিরাপত্তা ও আর্থিক অন্তর্ভুক্তিকে একটি সমন্বিত ব্যবস্থার অংশ হিসেবে দেখার ওপর গুরুত্ব দেওয়া হয়। সরকারের পক্ষ থেকে ডিজিটাল ব্যাংকের লাইসেন্স দেওয়ার বিষয়টি গুরুত্ব দিয়ে বিবেচনার কথা জানানো হলেও এর বাস্তবায়নের নির্দিষ্ট সময়সীমা অনুষ্ঠানে জানানো হয়নি
পড়ুন:নতুন পে-স্কেলের প্রজ্ঞাপন জারি, যেভাবে বাস্তবায়ন হবে
ইমি/