
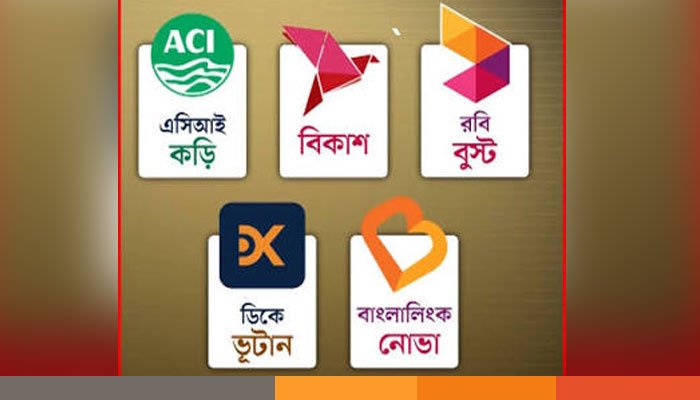
বাংলাদেশে ডিজিটাল ব্যাংকিং ব্যবস্থা চালুর প্রক্রিয়া এগিয়ে যাচ্ছে। প্রাথমিকভাবে পাঁচটি প্রতিষ্ঠানকে ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য অনুমোদন বা লেটার অব ইনটেন্ট (এলওআই) দিয়েছে বাংলাদেশ ব্যাংক। প্রতিষ্ঠানগুলো হলো—বিকাশের বিকাশ ডিজিটাল ব্যাংক, রবির বুস্ট ডিজিটাল ব্যাংক, বাংলালিংক ও স্কয়ারের যৌথ উদ্যোগ নোভা ডিজিটাল ব্যাংক, ভুটানের ডিকে ব্যাংকের উদ্যোগে ডিজিটাল ব্যাংকিং অব ভুটান-ডিকে এবং কড়ি ডিজিটাল ব্যাংক পিএলসি।
ডিজিটাল ব্যাংক মূলত এমন একটি ব্যাংক ব্যবস্থা, যেখানে প্রচলিত ব্যাংকের মতো কোনো শারীরিক শাখা, উপ-শাখা, এটিএম বা কাউন্টার থাকবে না। ইন্টারনেট ও মোবাইল অ্যাপের মাধ্যমে পরিচালিত হবে এর অধিকাংশ কার্যক্রম। ফলে ব্যাংকের শাখায় গিয়ে বা কাগজপত্র নিয়ে সরাসরি উপস্থিত না হয়েই গ্রাহকেরা মোবাইল ফোন কিংবা কম্পিউটার ব্যবহার করে বিভিন্ন ব্যাংকিং সেবা নিতে পারবেন।
যেভাবে চলবে ডিজিটাল ব্যাংক
ডিজিটাল ব্যাংকের একটি প্রধান প্রশাসনিক কার্যালয় বা হেড অফিস থাকবে। তবে গ্রাহকদের সঙ্গে ব্যাংকের লেনদেন ও যোগাযোগের পুরো প্রক্রিয়াই হবে ডিজিটাল মাধ্যমে।
ঘরে বসেই হিসাব খোলা: জাতীয় পরিচয়পত্র বা এনআইডি ব্যবহার করে ই-কেওয়াইসি বা ডিজিটাল যাচাইয়ের মাধ্যমে গ্রাহকেরা ঘরে বসেই হিসাব খুলতে পারবেন। এর জন্য ব্যাংকের শাখায় যাওয়ার প্রয়োজন হবে না।
ভার্চুয়াল কার্ড ও কিউআর কোড: ডিজিটাল ব্যাংক থেকে প্রচলিত প্লাস্টিক বা কাগজের ডেবিট কিংবা ক্রেডিট কার্ডের পরিবর্তে ভার্চুয়াল কার্ড, কিউআর কোড এবং অ্যাপভিত্তিক লেনদেনের ব্যবস্থা থাকবে।
আমানত ও ঋণ: গ্রাহকেরা অ্যাপের মাধ্যমেই ছোট অঙ্কের ঋণ বা মাইক্রো-লোন নিতে পারবেন। একইভাবে ডিপিএস বা এফডিআরের মতো বিভিন্ন ধরনের আমানতও রাখা যাবে।
অন্য ব্যাংকের অবকাঠামো ব্যবহার: ডিজিটাল ব্যাংকের নিজস্ব এটিএম না থাকলেও গ্রাহকেরা অন্য ব্যাংকের এটিএম বুথ ও এজেন্ট ব্যাংকিং আউটলেট ব্যবহার করে টাকা তোলা বা জমা দিতে পারবেন।
ডিজিটাল ব্যাংকে যেসব সুবিধা মিলবে
ডিজিটাল ব্যাংকিংয়ের অন্যতম বৈশিষ্ট্য হলো ২৪ ঘণ্টার সেবা। নির্দিষ্ট ব্যাংকিং সময়ের মধ্যে সীমাবদ্ধ না থেকে দিন-রাত যেকোনো সময় লেনদেন করা, বিল পরিশোধ করা কিংবা হিসাবের তথ্য দেখা যাবে।
এ ব্যবস্থায় ব্যাংকের শাখায় যাওয়ার প্রয়োজন না থাকায় যাতায়াতের খরচ ও লাইনে দাঁড়িয়ে থাকার ঝামেলাও থাকবে না। পাশাপাশি শাখা পরিচালনার ব্যয় না থাকায় গ্রাহকদের কম খরচে বা কম সুদে সেবা দেওয়ার সুযোগ তৈরি হতে পারে।
ঋণ পাওয়ার ক্ষেত্রেও প্রক্রিয়া সহজ হওয়ার কথা বলা হচ্ছে। জামানত বা অতিরিক্ত কাগজপত্রের জটিলতা ছাড়াই কৃত্রিম বুদ্ধিমত্তা বা এআই এবং গ্রাহকের লেনদেনের ইতিহাস বিশ্লেষণ করে দ্রুত ছোট অঙ্কের ঋণ দেওয়ার সুযোগ থাকবে।
আর্থিক অন্তর্ভুক্তির ক্ষেত্রেও ডিজিটাল ব্যাংক ভূমিকা রাখতে পারে। বিশেষ করে দেশের প্রত্যন্ত অঞ্চলের মানুষ এবং যারা প্রচলিত প্রাতিষ্ঠানিক ব্যাংকিং সেবার বাইরে রয়েছেন, তারা সহজে ব্যাংকিং ব্যবস্থার আওতায় আসতে পারবেন।
যেসব চ্যালেঞ্জ থাকছে
তবে ডিজিটাল ব্যাংকিংয়ের সঙ্গে কিছু সীমাবদ্ধতাও রয়েছে। এই সেবা ব্যবহারের জন্য ইন্টারনেট সংযোগ ও স্মার্টফোনের প্রয়োজন হবে। ফলে প্রত্যন্ত অঞ্চলে নেটওয়ার্ক সমস্যার কারণে সেবা ব্যাহত হওয়ার আশঙ্কা থাকবে।
সাইবার নিরাপত্তাও বড় একটি বিষয়। হ্যাকিং, ফিশিং ও অনলাইন জালিয়াতির মতো সাইবার অপরাধের ঝুঁকি এ ধরনের ব্যাংকিং ব্যবস্থায় গুরুত্বপূর্ণ চ্যালেঞ্জ হয়ে দাঁড়াতে পারে।
প্রযুক্তি ব্যবহারে দক্ষতার অভাবও একটি সমস্যা হতে পারে। বাংলাদেশের বড় একটি অংশের মানুষের স্মার্টফোন বা প্রযুক্তি ব্যবহারে পর্যাপ্ত দক্ষতা না থাকায় তাদের জন্য ডিজিটাল ব্যাংকিং সেবা গ্রহণ কঠিন হতে পারে।
এ ছাড়া ডিজিটাল ব্যাংকগুলোর সেবার ক্ষেত্রেও কিছু সীমাবদ্ধতা থাকবে। তারা বড় বা মাঝারি শিল্পে বড় অঙ্কের ঋণ দিতে পারবে না। পাশাপাশি এলসি বা বৈদেশিক বাণিজ্যসংক্রান্ত সুবিধাও দিতে পারবে না।
সরাসরি যোগাযোগের সুযোগ থাকবে না
প্রচলিত ব্যাংকের মতো সরাসরি কর্মকর্তার সঙ্গে দেখা করে সমস্যার সমাধান করার সুযোগও ডিজিটাল ব্যাংকে থাকবে না। কোনো জটিলতা তৈরি হলে কিংবা হিসাব বন্ধ বা ব্লক হয়ে গেলে গ্রাহককে কাস্টমার কেয়ার অথবা চ্যাটবটের ওপর নির্ভর করতে হবে।
অর্থাৎ, শাখা ও কাউন্টারনির্ভর প্রচলিত ব্যাংকিংয়ের পরিবর্তে পুরো ব্যবস্থাটিই হবে ডিজিটাল প্রযুক্তিনির্ভর। এতে যেমন দ্রুত ও সহজে ব্যাংকিং সেবা পাওয়ার সুযোগ তৈরি হবে, তেমনি প্রযুক্তি, সাইবার নিরাপত্তা ও ডিজিটাল দক্ষতার মতো বিষয়গুলোও গুরুত্বপূর্ণ হয়ে উঠবে।